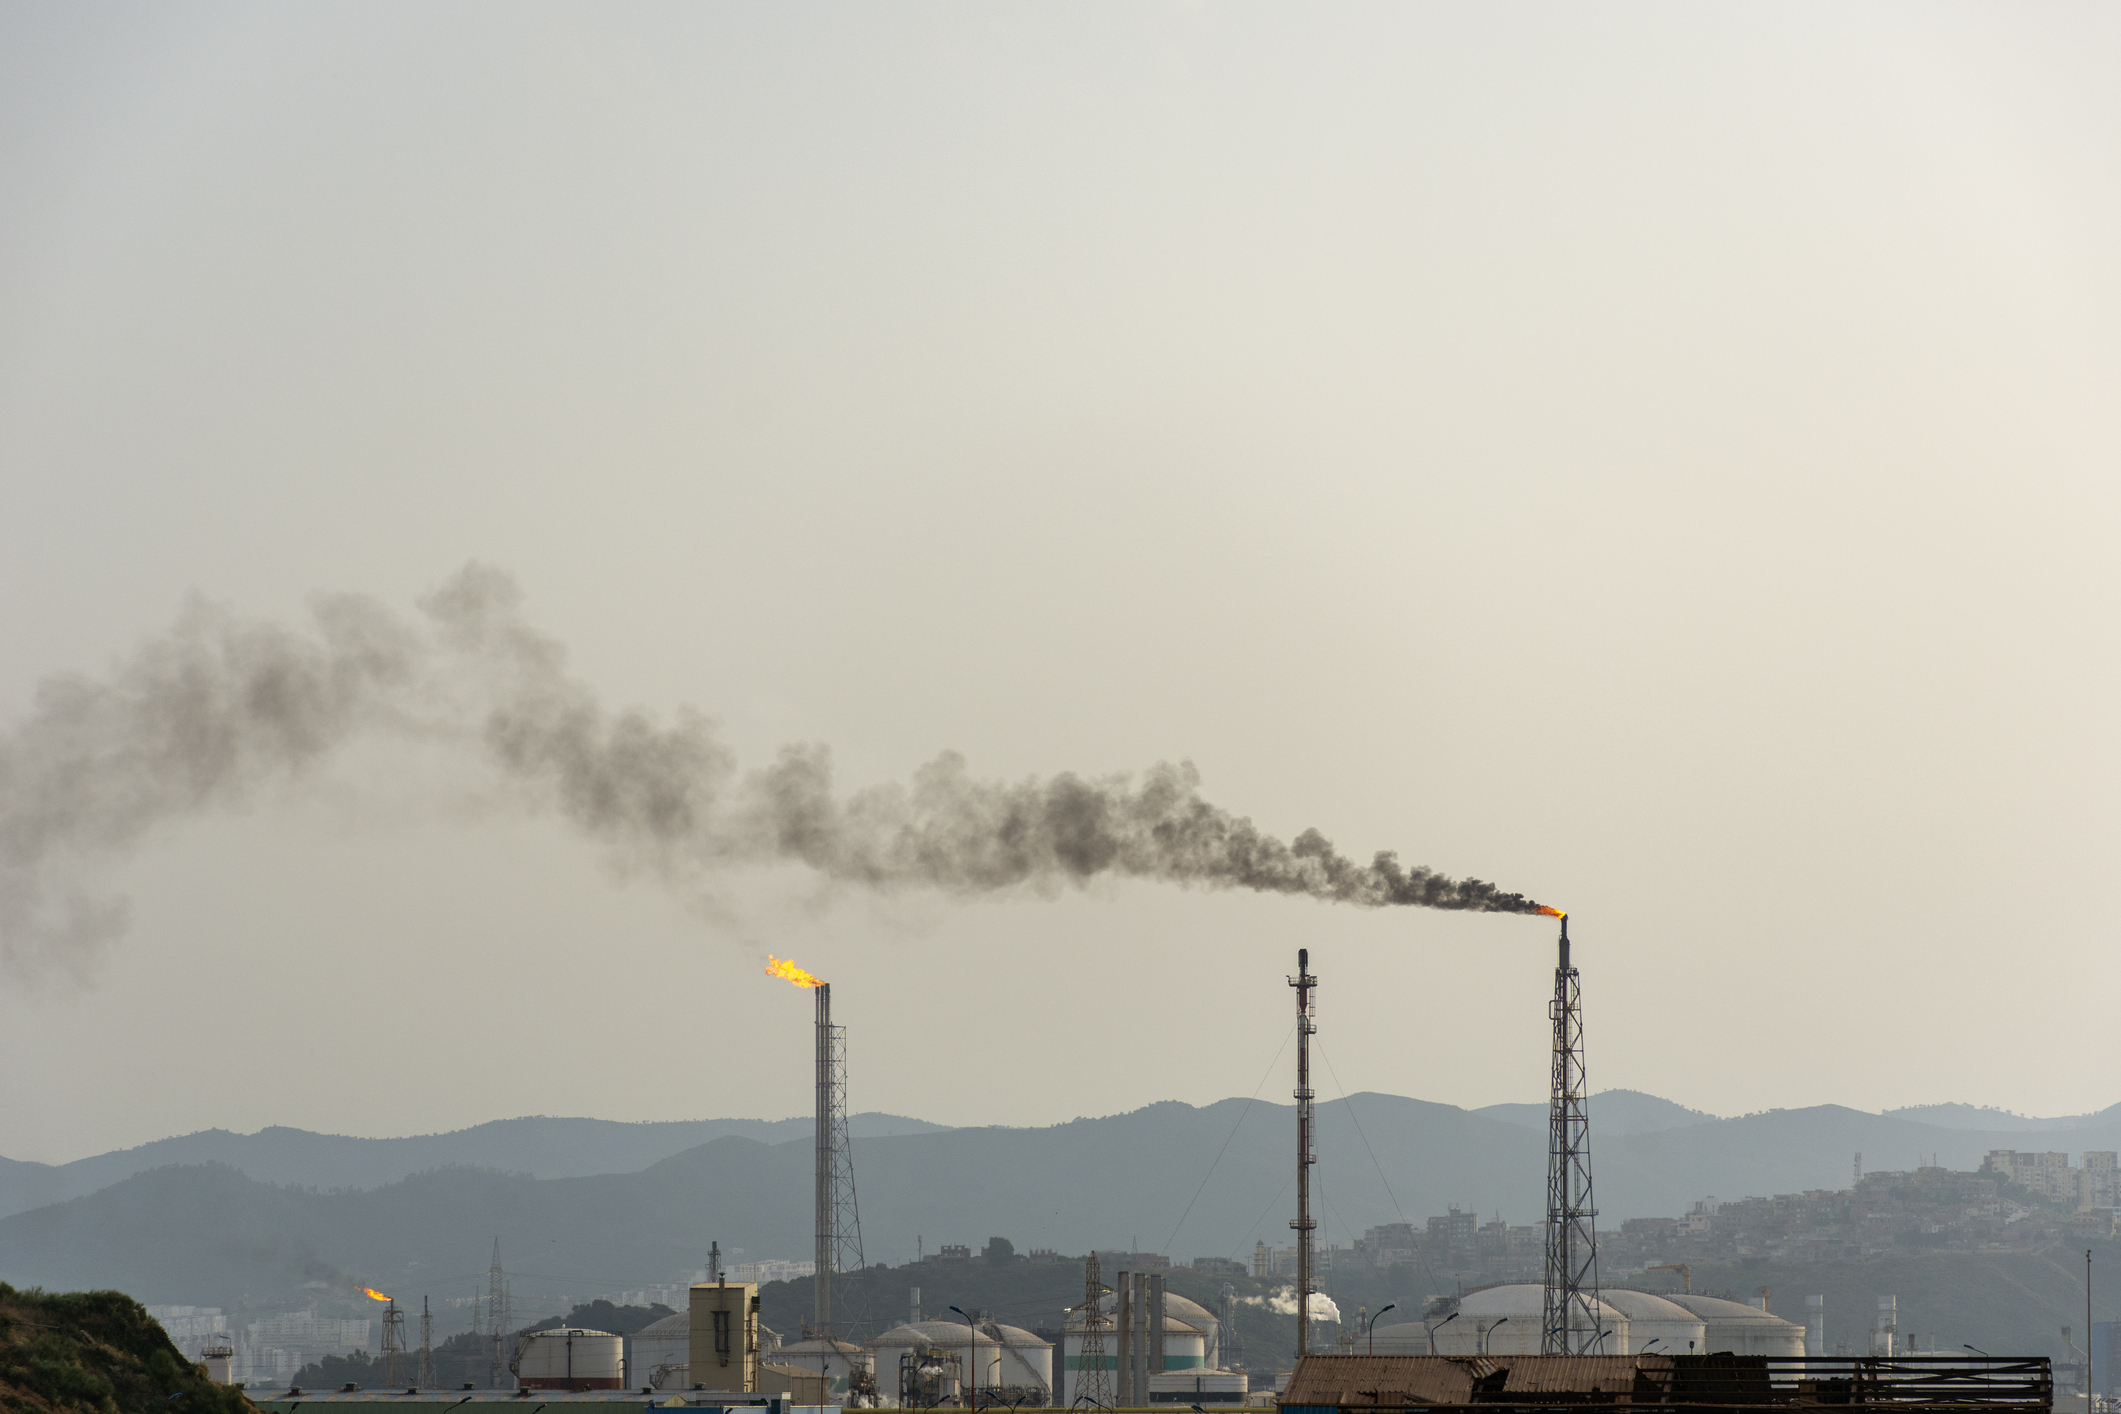
Gaz brûlé à la torchère. Crédit: Hamdi Bendali. Source: i-stock
Depuis l’invasion russe de l’Ukraine en 2022, les relations énergétiques entre l’Italie et l’Algérie se sont considérablement intensifiées. En avril de cette même année, lors de la visite de Mario Draghi à Alger, alors président du Conseil italien, de Claudio Descalzi, directeur délégué d’Eni (L’Ente nazionale idrocarburi, l’entreprise nationale pétrolière et gazière italienne) et de Toufik Hakkar, Président directeur général de la Sonatrach à l’époque, ont signé un accord visant à augmenter les livraisons de gaz à l’Italie jusqu’à 9 milliards de mètres cubes par an sur la période 2023-2024. Depuis, l’Algérie a conforté sa place de premier fournisseur de gaz naturel de l’Italie. Mais quelle place le pays nord-africain occupera-t-il dans les importations italiennes à l’issue de la transition énergétique?
Diversifier les approvisionnements, sans transition
Parallèlement, le Plan Mattei pour l’Afrique, une stratégie nationale lancée en 2023 par le gouvernement italien de Giorgia Meloni et mise en œuvre depuis 2024, réserve également une place de premier plan à l’Algérie. Doté d’une enveloppe globale de 5,5 milliards d’euros, ce plan vise à construire – du moins ce sont les intentions affichées – un modèle de coopération fondé sur un partenariat d’égal à égal avec les pays africains. Cette stratégie s’inscrit également dans l’ambition de l’Italie de tirer parti de sa position géographique pour devenir une plaque tournante énergétique entre l’Afrique et l’Europe.
La nécessité de diversifier les approvisionnements en gaz ressort également des données relatives à la crise énergétique de 2022. Selon l’Agence nationale italienne pour les nouvelles technologies, l’énergie et le développement économique durable (Enea), le prix moyen de gros du gaz en Italie avait augmenté de 165 % par rapport à 2021, tandis que celui de l’électricité avait progressé de 140 %. Dans ce contexte, le gazoduc TransMed, mis en service dans les années 80 et également connu sous le nom de « gazoduc Enrico Mattei » (ndlr : en référence au fondateur de l’Eni), a contribué à sécuriser les approvisionnements italiens : en 2025, le gaz algérien représentait environ 36 % des importations de gaz naturel.
Mais alors que l’Italie avait à peine eu le temps de prendre des mesures d’urgence pour faire face aux conséquences de la guerre en Ukraine, une nouvelle crise éclate en février 2026 dans le détroit d’Ormuz. « Lorsqu’un problème géopolitique affectant les marchés de l’énergie survient, il faudrait se demander dans quelle mesure changer de fournisseur d’énergie constitue une solution, et dans quelle mesure il ne serait pas plutôt nécessaire de chercher des solutions alternatives », déclare à Babor Lorena Stella Martini, Senior Foreign Policy Advisor du groupe de réflexion italien sur le climat ECCO.
« L’Algérie, en raison de son modèle économique fondé sur la dépendance aux exportations, a des besoins en gaz toujours plus importants, notamment pour répondre à une demande intérieure croissante. C’est pourquoi elle cherche de nouvelles ressources, ne serait-ce que pour maintenir ses niveaux actuels d’exportation, sans nécessairement les augmenter »
Selon Martini, le développement des énergies renouvelables constitue l’une des pistes pour diversifier les sources d’énergie, sans pour autant rompre les liens avec les fournisseurs actuels de combustibles fossiles. Une perspective également abordée dans le rapport Algérie : saisir les opportunités de la transition énergétique, publié le 26 octobre par le groupe de réflexion. Les auteurs de l’étude examinent les conséquences que la transition énergétique pourrait avoir, à terme, sur l’économie algérienne : la baisse de la demande de gaz accentuerait la concurrence sur le marché, au détriment notamment des pays dont l’économie dépend fortement des exportations d’hydrocarbures. C’est pourquoi il est nécessaire de « faire évoluer la relation avec un partenaire stratégique comme l’Algérie, étant donné que le gaz pourra de moins en moins constituer son levier stratégique. Il faut essayer de planifier une sortie de cette relation qui permette également de préserver la compétitivité du pays nord-africain vis-à-vis de l’Europe et de l’Italie », ajoute la conseillère.
Pendant ce temps toutefois, la transition énergétique ralentit en Italie : en 2025, les émissions de gaz à effet de serre ont augmenté d’environ 9 millions de tonnes d’équivalent CO₂ par rapport à l’année précédente. Pourtant, selon le rapport d’avancement sur le Plan national intégré en matière d’énergie et de climat (Pniec), élaboré chaque année par le think tank italien ECCO, pour respecter les objectifs climatiques européens fixés dans le cadre du Pacte vert à l’horizon 2030, l’Italie devra réduire ses émissions annuelles d’environ 95 millions de tonnes d’équivalent CO₂ par rapport aux niveaux de 2025. En somme, Rome ne dispose toujours pas d’une véritable stratégie pour sortir de sa dépendance au gaz.
Toujours plus de gaz alors que les importations diminuent
En témoigne également la deuxième visite à Alger de la présidente du Conseil italien Meloni, le 25 mars 2026, dans le but de renforcer la coopération énergétique face à la crise du détroit d’Ormuz. En juillet 2025, Eni et Sonatrach avaient signé un accord prévoyant une augmentation de la production de gaz de 5,5 milliards de mètres cubes par an d’ici 2028. Malgré le renforcement de la coopération énergétique entre les deux pays, les volumes de gaz acheminés depuis l’Algérie par le TransMed diminuent. Selon le rapport financier annuel de Snam (Società Nazionale Metanodotti, principal opérateur italien et européen dans le transport de gaz naturel), les importations de gaz naturel algérien sont passées de 23,55 milliards de mètres cubes en 2022 à 20,1 milliards en 2025 , soit un recul de 14,65 % en trois ans.
Parmi les différentes raisons susceptibles d’expliquer cette diminution figure la baisse de la consommation italienne par rapport aux niveaux précédant la crise énergétique. Selon l’Autorité italienne de régulation de l’énergie, des réseaux et de l’environnement (Arera), la consommation de gaz en Italie a diminué de 7,6 milliards de mètres cubes en 2022, du recul des consommations de gaz des clients raccordés aux réseaux de distribution urbains (59 %), de la diminution de la consommation des grandes industries raccordées au réseau de transport (28 %) et de celle du secteur thermoélectrique (un peu moins de 12 %). Un deuxième facteur est la diversification des sources d’approvisionnement : outre le gaz en provenance d’Azerbaïdjan et les importations d’Europe du Nord, l’Italie a augmenté de 44 % ses importations de gaz naturel liquéfié (GNL) en 2025 par rapport à 2024, provenant principalement des États-Unis, du Qatar et de l’Algérie. À ce jour, le GNL représente environ un tiers de l’ensemble des importations italiennes de gaz.
« Pour Alger, en revanche, l’enjeu ne se limite pas à diversifier son système énergétique. Il s’agit aussi de réduire les émissions de méthane provenant des fuites et du torchage du gaz »
Du côté algérien, d’autres facteurs entrent en jeu. « L’Algérie, en raison de son modèle économique fondé sur la dépendance aux exportations, a des besoins en gaz toujours plus importants, notamment pour répondre à une demande intérieure croissante. C’est pourquoi elle cherche de nouvelles ressources, ne serait-ce que pour maintenir ses niveaux actuels d’exportation, sans nécessairement les augmenter », affirme Gabriele Cassetti, Senior Researcher Energy Systems chez ECCO. Selon une analyse de l’Institut pour les études de politique internationale (ISPI) fondée sur les données de l’U.S. Energy Information Administration et de l’Energy Institute – Statistical Review of World Energy, la demande intérieure de gaz naturel en Algérie a augmenté de 13 % entre 2018 et 2024. Par conséquent, plus de la moitié de la production nationale est destinée à satisfaire les besoins intérieurs, ce qui réduit les volumes disponibles pour les exportations. Le vieillissement des infrastructures énergétiques vient encore compliquer la donne.
Quel avenir pour le gaz ?
Investir dans le gaz ne semble donc pas être le pari le plus judicieux dans un avenir proche. Ni pour l’Italie, qui en importe, ni pour l’Algérie, qui lui en fournit. Selon l’Agence internationale de l’énergie (AIE), la demande européenne de gaz pourrait diminuer de 8 % entre 2024 et 2030. Rome s’expose également au risque « d’actifs échoués », autrement dit d’investissements qui pourraient perdre leur valeur avant d’avoir été amortis. « Face à la baisse prévue de la demande de gaz, même dans les scénarios de décarbonation les moins ambitieux, il existe un risque réel que ces investissements ne soient jamais rentabilisés pour l’Italie. Le problème est que les coûts de ces derniers pourraient néanmoins être facturés par les acteurs qui réalisent les infrastructures, mais finirait par peser sur les factures des consommateurs », explique le chercheur Gabriele Cassetti.
Pour Alger, en revanche, l’enjeu ne se limite pas à diversifier son système énergétique. Il s’agit aussi de réduire les émissions de méthane provenant des fuites et du torchage du gaz, une pratique consistant à brûler le gaz excédentaire lors des activités d’extraction de pétrole et de gaz. C’est dans ce domaine qu’intervient le règlement européen sur le méthane, entré en vigueur en 2024, qui introduit de nouvelles obligations de surveillance, de déclaration et de vérification des émissions pour les combustibles fossiles importés dans l’UE. Après la Commission européenne, le Parlement européen a également demandé, le 22 octobre, de reporter de trois ans l’application de certaines de ces obligations. Selon le think tank ECCO, même dans l’attente d’un accord définitif, l’alignement sur les normes européennes offrirait à l’Algérie l’occasion de préserver sa compétitivité et ses exportations de gaz vers l’Europe, son principal marché de destination.
Face à la multiplication des crises géopolitiques, l’Italie cherche à diversifier ses fournisseurs d’énergie, sans pour autant accélérer au même rythme la diversification de son mix énergétique. De son côté, l’Algérie doit faire face à une demande intérieure d’énergie croissante et à un marché européen de l’énergie en pleine transformation. Le défi pour les deux rives de la Méditerranée sera de maintenir une coopération stratégique vivante, même lorsque le gaz aura perdu sa place centrale.